기자 이미지

김태환 기자

안녕하세요 에너지경제 신문 김태환 기자 입니다.
  • 자본시장부
  • kth@ekn.kr
중형사 중 유안타만 영업익 늘어…수수료 수익 확 늘은 덕[증권3Q]

올해 3분기 중형 증권사 3곳(유안타증권·한화투자증권·교보증권) 중 유안타증권만 영업이익이 전년 동기 대비 개선됐다. 3곳 모두 금융상품 운용손익이 악화하고 비용 부담이 늘었지만, 유안타증권은 수수료수익 증가로 비용 부담을 일부 상쇄했다. 영업수익에서 금융상품 운용손익이 차지하는 비중도 3곳 중 가장 낮았다. 17일 금융감독원 전자공시시스템과 각 사 실적 자료를 종합하면, 유안타증권의 올해 3분기 연결 기준 영업이익은 537억원으로 전년 동기 대비 37.3% 증가했다. 동 기간 한화투자증권과 교보증권의 영업이익은 각각 210억원, 177억원으로 전년 동기 대비 44.3%, 56.4% 감소했다. 수수료수익 증가폭과 금융상품 운용손익 비중이 실적 개선세를 가른 것으로 풀이된다. 유안타증권의 올해 3분기 수수료수익은 2231억원으로 전년 동기 대비 1089억원 증가했다. 같은 기간 판매관리비는 1302억원에서 2056억원으로 754억원 늘었다. 수수료수익 증가액이 판매관리비 증가액을 335억원 웃돈 셈이다. 유안타증권의 수수료수익 확대 배경에는 위탁영업과 금융상품 판매 호조가 있다. 올해 3분기 별도 기준 위탁영업 부문 수익은 지난해 3분기 621억원에서 올해 1091억원으로 약 76% 증가했다. 금융상품 부문 수익도 같은 기간 345억원에서 724억원으로 약 110% 늘었다. 영업 관련 수익에서 위탁영업이 50%로 가장 높은 비중을 차지하지만 금융상품이 분기 최대 실적을 달성하면서 증시가 침체된 상황에서도 수익성을 방어한 것으로 보인다. 유안타증권 관계자는 “전년 동기 대비 거래대금이 증가했고, 자산관리(WM) 역량 강화를 통한 펀드와 랩, 채권, 주가연계증권(ELS) 등 주요 금융상품의 판매가 고르게 호전됐다"고 말했다. 금융상품 평가·처분 순손익은 지난해 3분기 401억원에서 올해 3분기 38억원으로 감소했다. 통상 증권사는 주식이나 채권 등을 운용하며 리스크를 관리하는데, 기초자산 변동에 다른 평가손실 방어를 위해 설정한 파생상품 포지션에서 평가·처분 이익이 발생할 수 있다. 다만 금융상품 평가·처분이익이 전체 영업수익에서 차지하는 비중은 62.7%로, 한화투자증권(83.6%)과 교보증권(78.3%) 대비 가장 낮았다. 한화투자증권은 수수료수익이 증가했지만 판매관리비 역시 비슷한 수준으로 늘어났다. 올 3분기 수수료수익은 브로커리지 부문 위탁수익 호조에 힘입어 1025억원으로 전년 동기 대비 291억원 늘었다. 동 기간 판매관리비도 792억원에서 1079억원으로 287억원 늘었다. 금융상품과 파생상품을 합산한 운용손익은 지난해 3분기 255억원에서 올 3분기 92억원으로 감소했다. 금융상품과 파생상품 관련 이익이 전체 영업수익에서 차지하는 비중은 세 회사 중 가장 높았다. 한화투자증권은 비용 부담에 영향을 미친 원인으로 경영 컨설팅 비용 증가와 인건비 확대 등을 꼽았다.미래 성장동력 확보와 중장기 사업 경쟁력 강화를 위한 컨설팅과 인재 채용 확대를 위한 선제적인 투자 집행으로 영업이익이 감소했다는 설명이다. 한화투자증권 관계자는 “이는 단기 수익성보다는 성장 기반 마련과 사업 역량 강화를 위한 전략적인 투자로, 향후 사업 경쟁력 제고에 기여할 것으로 보고 있다"고 밝혔다. 교보증권은 수수료수익 증가액보다 판매관리비 증가액이 컸다. 올해 3분기 수수료수익은 856억원으로 전년 동기 대비 75억원 늘었지만 판매관리비는 650억원에서 874억원으로 225억원 증가했다. 금융상품 관련 순손익도 지난해 3분기 22억원 흑자에서 올해 1417억원 적자로 전환했다. 교보증권은 영업이익 감소의 주요 원인으로 시장 변동성 확대를 지목했다. 실제로 지난 7월 월평균 코스피200 변동성지수(VKOSPI)는 80선을 넘어섰다. 통상 '한국형 공포지수'로 불리는 VKOSPI가 40선을 넘어서면 시장 변동성이 매우 크다고 평가된다. 판매관리비 증가에 대해서는 성과급 등 인건비와 교육세 부담이 늘어난 영향이라고 설명했다. 교육세율 인상과 상장지수펀드(ETF) 유동성공급자(LP) 거래 확대 등에 따라 세금 부담이 증가했다는 것이다. 윤유동 NH투자증권 연구원은 “투자 규모에 비례해 실적 변동 폭도 커졌고, 높은 시장금리 역시 채권이나 주식 운용손익에 비우호적 요인"이라며 “운용 전략과 리스크 관리 역량의 중요성이 커질 전망"이라고 분석했다. 김태환 기자 kth@ekn.kr
삼성증권, 원자재 투자 선택지 확대…금·은·구리 ETN 선보여

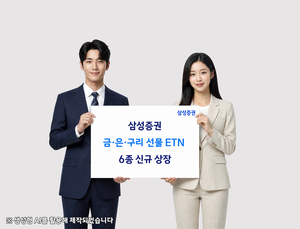
삼성증권이 금·은·구리 등 주요 원자재 선물 가격의 상승과 하락에 투자할 수 있는 상장지수증권(ETN) 6종을 신규 상장했다. 17일 삼성증권에 따르면 지난 6일 신규 상장한 상품은 '삼성 금 선물 ETN', '삼성 인버스 금 선물 ETN', '삼성 은 선물 ETN', '삼성 인버스 은 선물 ETN', '삼성 구리 선물 ETN', '삼성 인버스 구리 선물 ETN' 등 총 6종이다. 각 상품은 미국 뉴욕상품거래소(COMEX)에 상장된 금·은·구리 선물의 수익률을 기초로 한다. 원자재 가격 상승에 투자하는 정방향 상품과 가격 하락에 투자하는 역방향 상품을 함께 내보인다. 글로벌 금리와 경기 흐름, 산업 수요 전망에 따라 변동하는 원자재 시장에 대한 투자 수요에 대응하기 위한 상품 라인업이다. 정방향 상품은 해당 원자재 선물의 일간 수익률을 1배, 역방향 상품은 -1배로 추종하는 구조다. 기초지수는 선물 투자에 따른 수익률과 보유 현금에서 발생하는 이자수익 등을 반영하는 토털리턴 방식이다. 연 제비용은 정방향 상품 3종이 0.65%, 역방향 상품 3종이 0.85%다. 삼성증권 관계자는 “이번 ETN 6종 상장을 통해 투자자들이 금·은·구리 등 주요 원자재의 가격 상승과 하락에 대응할 수 있도록 상품 라인업을 확대했다"며 “앞으로도 다양한 기초자산을 활용한 상품을 지속적으로 선보일 계획"이라고 밝혔다. 김태환 기자 kth@ekn.kr

현대차증권 “금호건설, 공공주택·대형 인프라 수주 확대 기대”…목표가 상향

현대차증권은 17일 금호건설에 대해 공공주택 발주 확대와 반도체 클러스터 등 대형 인프라 사업 참여에 따른 수주 증가가 기대된다고 평가했다. 투자의견은 '매수'를 유지하고 목표주가는 기존 5700원에서 1만5000원으로 상향 조정했다. 현대차증권에 따르면 금호건설의 올해 3분기 연결 기준 매출액은 전년 동기 대비 5.5% 감소한 4945억원, 영업이익은 44.4% 증가한 222억원을 기록했다. 영업이익률은 4.5%를 기록했다. 주택 부문에서 수익성이 높은 사업의 비중이 확대되면서 양호한 이익률을 유지했다는 분석이다. 현대차증권은 금호건설의 건축 부문 역시 한국토지주택공사(LH)의 민간 참여 사업 매출 비중이 높아지면서 추가적인 수익성 개선이 가능할 것으로 내다봤다. 공공주택 수주 확대도 긍정적으로 평가했다. 금호건설의 공공주택 수주금액은 지난 2023년 7000억원, 2024년 6000억원에서 지난해 1조9000억원으로 증가했다. 올해도 3분기까지 1조4000억원을 수주했다. 정부의 민간 참여 공공주택사업 발주 확대 기조에 따라 금호건설이 내년에도 연간 1조5000억~2조원 수준의 수주가 가능할 것으로 전망했다. 대형 인프라 사업 참여 가능성도 거론됐다. 호남 반도체 클러스터와 관련한 지중송전선로 구축사업은 총 3단계로 추진되며, 이 가운데 1단계 지중송전선로 공사는 약 9300억원 규모로 내년 상반기 발주가 예상된다. 무안 군공항 건설사업도 주목했다. 현대차증권에 따르면 금호건설은 현재 해당 사업의 입찰을 준비하고 있다. 국내 27개, 해외 3개 공항 건설에 참여한 시공 경험을 고려하면 수주 가능성을 기대할 수 있다는 평가다. 신동현 현대차증권 연구원은 “공공주택 발주 증가에 더해 반도체 클러스터 관련 인프라와 신공항 건설 등 국내 대형 인프라 사업이 빠르게 추진 중이며 구체화되는 상황"이라며 “금호건설의 참여 기대감은 유효하다"고 설명했다. 김태환 기자 kth@ekn.kr

[특징주] 옵토닉스, 코스닥 상장 첫날 공모가 대비 140%대 상승

방산용 초정밀 광학부품 전문기업 옵토닉스가 코스닥 상장 첫날인 17일 장 초반 강세를 보이고 있다. 한국거래소에 따르면 이날 오전 9시 16분 현재 옵토닉스는 공모가(1만2000원) 대비 1만6800원(140.00%) 오른 2만8800원에 거래되고 있다. 옵토닉스는 앞서 기관투자자 대상 수요예측에서 1201.81대 1의 경쟁률을 기록했다. 공모가는 희망 범위 최상단인 1만2000원으로 결정됐다. 일반청약 경쟁률은 1343.32대 1로 집계됐다. 옵토닉스는 유도무기와 항공기 등에 적용되는 광학부품을 생산하는 기업이다. 생산하는 부품은 자이로스코프와 관성항법장치에 탑재되며, 한화에어로스페이스를 주요 고객사로 두고 있다. 옵토닉스가 이번 상장을 통해 공모한 금액은 264억원이며, 공모한 주식 수량은 220만주다. 김태환 기자 kth@ekn.kr

코스피, 외국인 매도에 급락…반도체 중심 낙폭 확대 [마감시황]

코스피지수가 외국인의 대규모 순매도에 3% 넘게 하락하며 5100선으로 밀려났다. 삼성전자와 SK하이닉스 등 대형 반도체주가 동반 급락하며 지수를 끌어내렸다. 코스닥지수 역시 4% 넘게 하락했다. 개인투자자들이 양 시장에서 순매수에 나섰지만 지수 하락을 막지는 못했다. 16일 한국거래소에 따르면 코스피는 전 거래일 대비 190.03포인트(3.59%) 내린 5100.50에 거래를 마쳤다. 지수는 5305.40에 출발해 5327.99까지 올랐으나 이후 낙폭을 확대하며 하락 전환했다. 투자자별로는 외국인과 기관이 각각 1조3769억원, 4518억원을 순매도했다. 개인은 1조3403억원을 순매수했다. 시가총액 상위 종목은 혼조세를 보였다. 삼성전자(-4.47%), SK하이닉스(-7.89%), SK스퀘어(-9.71%), 삼성전기(-8.19%), LG에너지솔루션(-1.85%), 현대차(-1.48%), 삼성물산(-2.98%), 삼성SDI(-3.24%) 등이 일제히 하락했다. KB금융(+1.64%), 신한지주(+1.00%), 삼성바이오로직스(+0.85%), 삼성생명(+0.60%) 등은 상승했다. 이경민 대신증권 연구원은 “인공지능(AI) 투자심리가 위축되며 반도체와 정보기술(IT) 하드웨어 중심으로 약세장이 펼쳐졌다"며 “젠슨 황 전 엔비디아 최고경영자(CEO)가 촉발한 불확실성과 미국 금리 상승을 비롯한 매크로 변수가 지수를 누르는 압력으로 작용했다"고 설명했다. 코스닥은 전 거래일 대비 34.01포인트(4.86%) 내린 665.65에 마감했다. 지수는 705.88에 출발해 708.34까지 올랐으나 장중 664.98까지 밀리며 낙폭을 키웠다. 투자자별로는 외국인과 기관이 각각 2097억원, 1541억원을 순매도했다. 개인은 3768억원을 순매수했다. 시가총액 상위 종목은 대부분 하락했다. 알테오젠(-2.55%), 에코프로(-3.99%), 에코프로비엠(-5.29%), 주성엔지니어링(-11.88%), 레인보우로보틱스(-1.38%) 등이 약세를 보였다. 심텍(-13.38%), 피에스케이홀딩스(-12.95%), 이오테크닉스(-9.79%), 원익IPS(-9.78%), HPSP(-9.09%) 등도 큰 폭으로 밀려났다. 한편 서울 외환시장에서 원·달러 환율은 전 거래일 대비 1.0원 내린 1335.7원에 거래를 마감했다. 김태환 기자 kth@ekn.kr

젠슨 황 불륜이 글로벌 증시 흔든다…美 금리·엔비디아 실적에 ‘촉각’ [글로벌 레이더]

이번 주 글로벌 증시에서는 미국의 금리 인상 가능성과 인공지능(AI) 관련주 투자심리가 주요 변수로 작용할 전망이다. 미국 증시는 엔비디아의 리더십 공백에도 기술주 전반으로 매도세가 확산되지는 않았지만, 주요 경제지표 발표를 앞두고 기준금리 상승 경계감이 커지고 있다. 중국 증시는 AI 하드웨어 섹터 자금 유입에도 기관투자자의 차익실현 매물이 반등을 제약하는 모습이다. 일본 증시는 AI 관련주 강세에 힘입어 상승세를 회복한 만큼, 이번 주 엔비디아의 실적 발표가 기술주 투자심리의 향방을 가를 것으로 보인다. 이번 주(16~20일) 미국 증시에서는 소매판매·산업생산 지표 발표가 주요 변수로 작용할 전망이다. 미국 연방준비제도(Fed)의 다음 달 금리 인상 가능성을 가늠해 볼 수 있어서다. 최근 젠슨 황 전 엔비디아 최고경영자(CEO)의 사임으로 AI 관련주에 변동성이 커진 상황에서 미국 국채금리 상승이 이어진다면 성장주 투자심리에 부담을 줄 수 있다. 16일 금융정보업체 마켓워치에 따르면 지난주(9~13일) 스탠더드앤드푸어스(S&P)500지수(+2.51%)와, 기술주 중심의 나스닥종합지수(+2.27%), 다우존스30산업평균지수(+2.07%)는 일제히 상승했다. 엔비디아의 리더십 공백으로 인한 변동성이 기술주 전반에 대한 매도세로 이어지지는 않은 모양새다. 앞서 황 전 CEO는 중국 스파이로 의심받는 여성과 부적절한 관계를 맺었다는 사실이 드러나며 지난 12일 엔비디아 CEO와 이사회 이사직에서 물러났다. 최고재무책임자(CFO)인 콜레트 크레스가 임시 CEO를 맡았으며, 이사회는 정식 후임자를 물색하는 것으로 알려졌다. 엔비디아가 리더십 공백에 휘청이자 경쟁사는 상대적 강세를 보이고 있다. 지난주 AMD와 브로드컴 주가는 각각 5.01%, 8.62% 상승했다. 엔비디아의 경영 공백에 따른 반사이익 기대가 주가에 반영됐다는 평가다. AI 인프라 기업의 실적은 오히려 확대되는 흐름이다. 하나증권에 따르면, 네오클라우드(AI 전용 클라우드) 기업 코어위브의 올해 3분기 매출은 전년 동기 대비 168.3% 증가한 약 37억 달러(한화 약 4조9428억원)를 기록했다. 영업이익도 4억 달러(한화 약 5343억6000만원)로 전년 동기 대비 74.5% 늘었다. 이번 주 미국 증시에서는 금리 상승 우려에 투자자 시선이 쏠릴 것으로 보인다. 지난 12일 미국 국채 10년물 금리는 재차 5%대를 넘어섰다. 미국·이란 간 외교적 출구전략에 대한 회의론이 나오면서 유가가 뛴 것이 배경으로 꼽힌다. 고유가로 인플레이션 압력이 커지면 금리 역시 영향을 받을 수 있어서다. 오는 17일에는 미국의 지난달 소매판매·산업생산 지표가 발표된다. 이미 지난달 근원 소비자가격지수(CPI)는 전월 대비 0.30% 올라 예상치0.20%)를 웃돌면서 크리스토퍼 월러 Fed 이사가 다음 달 금리 인상의 전제 조건으로 제시했던 기준을 맴돌고 있다. 시장은 물가 상승세 지속으로 다음 달 기준금리가 인상될 경우 성장주에 부담이 갈 가능성을 우려하고 있다. 안소은 KB증권 연구원은 “미국 국채 10년물 금리가 5.15%로 상승한 상황에서 시장은 물가 상승 압력 확산과 Fed의 추가 기준금리 인상 가능성에 집중하고 있다"고 진단했다. 향후 중국 증시에서는 미국의 대중국 규제 움직임과 수급 개선 여부를 주목해야 할 것으로 보인다. 최근 AI 하드웨어 섹터로의 자금 유입에도 주요 지수는 하락했다. 기관투자자의 높은 기술주 보유 비중에 따른 차익 실현이 주가 반등을 제약하고 있다는 분석이다. 금융정보업체 마켓워치에 따르면 지난주 상해종합지수(-0.41%)와 선전성분지수(-1.85%), 홍콩 항셍지수(-3.45%)는 일제히 하락했다. AI 하드웨어 섹터에 매수세가 유입됐지만 주 후반 차익실현 매물이 쏟아지면서 지수가 약세로 돌아선 것으로 보인다. 지난주 중반까지만 해도 AI 하드웨어 섹터로 자금이 유입됐다. 지난주 중반인 11일 하루에만 대표적인 중국 광통신 기업 이노라이트와 이옵토링크 주가는 15.07%, 16.97%씩 상승했다. 중국산 제품 규제 관련 우려가 일부 완화된 영향으로 풀이된다. 앞서 마이크로소프트를 비롯한 미국 정보기술(IT)업계에서는 중국산 광케이블 연결 부품 수입 금지 계획의 철회를 촉구하는 목소리가 나온 것으로 알려졌다. 다만 기관의 기술주 비중 부담이 관련주 강세를 눌렀다. 신한투자증권에 따르면, 올해 3분기 말 기준 중국 액티브펀드의 기술주 편입 비중은 56.3%로 역사적 고점권에 있다. 기술주 투자 비중이 이미 높은 상황에서는 주가가 반등할 때 기존 보유 물량을 줄이려는 매도가 나올 수 있다. 신승웅 신한투자증권 연구원은 “주가 급락에도 기관 보유 물량이 상당히 남아있는 상황이었다"며 “지난주 광통신과 그래픽처리장치(GPU) 관련주에 매수세가 유입됐지만 상승 직후 차익실현이 반복됐다"고 설명했다. 향후 중국 증시에서는 미국의 대중국 반도체 규제 움직임을 주시해야 할 것으로 보인다. 젠슨 황 전 엔비디아 최고경영자(CEO)의 불륜·스파이 스캔들 이후 미국 의회에서는 대중 반도체 수출 규제 목소리가 더욱 거세지고 있다. 공화당과 민주당은 초당적으로 'AI 오버워치법(AI Overwatch Act)' 추진에 나섰다. 이 법은 중국을 비롯한 적대국에 첨단 AI 반도체를 수출할 때 미국 의회가 감독할 수 있도록 하는 내용을 담은 것으로 알려졌다. 반면 중국 당국의 증시 안정 조치는 수급 개선을 뒷받침할 수 있는 요인이다. 최근 중국 인민은행은 증권사와 펀드, 보험사 등이 주식 매입에 활용할 수 있도록 1000억위안 규모의 유동성 지원 조치를 추가 시행했다. 신 연구원은 “중국 인민은행의 3차 주식스와프(SFISF)를 통한 증권사의 주식 매수·보유와 정책 유동성 유입은 증시 하방을 받치는 요인"이라고 말했다. 이번 주 일본 증시에서는 최근 나타난 상승 흐름이 이어질 수 있을지에 관심이 쏠릴 전망이다. 최근 일본 증시는 인공지능(AI) 관련주를 중심으로 매수세가 유입되면서 주요 지수가 6% 넘게 상승했다. 주 후반에는 반도체 섹터 내에서도 주가 흐름이 엇갈리는 모습과 섹터별 순환매 장세가 나타났다. 이번 주 예정된 엔비디아의 실적 발표가 지수 상승세의 지속 여부를 가늠할 주요 변수로 꼽힌다. 16일 금융정보업체 마켓워치에 따르면 지난주 닛케이225지수는 6.46% 상승했다. 동 기간 토픽스(TOPIX)지수도 6.30% 올랐다. 전주에 미국 증시의 기술주 약세로 일본 증시도 큰 폭으로 하락했지만, 미국 증시 반등과 AI 관련주 저가 매수세 유입이 상승세를 견인했다는 평가다. 조재운 대신증권 연구원은 “전주 금요일 기술주 주도 매도세로부터 나타난 AI 관련 기술주의 강한 반등이 연장되며 증시에서 랠리가 나타났다"고 말했다. 이어 “코어위브 실적 발표로 AI 클라우드 주식 랠리와 AI 관련 지출 우려 완화가 맞물리며 지수가 상승세를 보였다"고 부연했다. 다만 주 후반에는 업종과 종목에 따라 주가 흐름이 엇갈렸다. 대신증권에 따르면 지난 12일 전기기기(-0.73%)와 IT(-0.77%) 섹터는 하락했다. 반도체 섹터 내에서도 반도체 소재 기업 레조낙홀딩스는 12.48% 급등했지만 반도체 장비 기업 어드반테스트와 패키징 기판(PCB) 기업 이비덴은 각각 4.63%, 8.32% 하락했다. 같은 날 식품과 부동산 섹터는 2.91%, 2.50%씩 올랐다. 한편 이번 주에는 엔비디아의 실적 발표에 관심이 쏠린다. 일본 주요 기업의 실적 발표가 마무리 단계에 접어들면서다. 엔비디아는 오는 17일(현지시간) 실적을 발표할 예정이다. 시장에서는 AI 반도체 수요와 향후 매출 전망, CEO 리스크에 주목할 것이란 관측이다. 일본 증시에서도 AI 관련 기업의 주가가 글로벌 AI 투자심리에 민감하게 반응해 온 만큼, 엔비디아가 제시할 전망이 기술주 투자심리에 영향을 미칠 수 있을 것으로 보인다. 이주은 신한투자증권 연구원은 “일본 주요 기업의 실적 발표가 마무리된 상황에서 시장에서는 엔비디아 실적 발표에서의 전망과 젠슨 황의 거취 등에 따른 AI 관련 기업의 변동이 다시 확대될 것"이라고 전망했다. 김태환 기자 kth@ekn.kr

DS투자증권 “롯데웰푸드, 국내 구조 개편·해외사업 성장에 수익성 개선 기대”…목표가 상향

DS투자증권은 16일 롯데웰푸드에 대해 해외법인 성장과 국내 사업 구조 재편에 힘입어 내년 실적이 성장할 것으로 전망했다. 투자 의견은 '매수'를 유지하고 목표주가는 기존 17만원에서 19만원으로 상향 조정했다. DS투자증권은 롯데웰푸드의 내년 연결 기준 매출액을 전년 대비 4% 증가한 4조5990억원, 영업이익은 15% 늘어난 2479억원으로 전망했다. 내년 영업이익률은 올해 예상치인 4.9%에서 5.4%로 상승할 것으로 내다봤다. 국내에서는 사업 구조 재편과 원가 부담 완화가 수익성 개선을 이끌 것으로 분석했다. 지난해부터 올해까지 진행한 전사적자원관리(ERP) 시스템 도입에 따른 인력·조직 효율화 효과가 나타날 것으로 예상했다. 빼빼로와 월드콘, 몽쉘 등 프리미엄 제품 확대 역시 국내 사업의 수익성 개선에 기여할 것으로 전망했다. 원화 강세에 따른 수입 원자재 비용 감소도 긍정적인 요인으로 꼽았다. 해외에서는 인도와 카자흐스탄 법인의 성장이 이어질 것으로 전망했다. 특히 인도에서는 건·빙과 사업의 지역 거점 통합과 지역 판매망 확대, 지난해 2월 가동을 시작한 푸네 빙과 공장의 가동률 상승이 실적 개선을 뒷받침할 것으로 분석했다. 카자흐스탄에서는 수익성이 높은 제품의 판매 물량을 확대하면서 성장세를 이어갈 것으로 내다봤다. DS투자증권은 내년 인도 법인 매출액을 전년 대비 13.9% 증가한 4542억원, 카자흐스탄 법인 매출액은 12% 늘어난 4151억원으로 추정했다. 글로벌 브랜드 육성도 성장 요인으로 꼽았다. 롯데웰푸드는 빼빼로의 올해 해외 매출이 1000억원을 넘어설 것으로 예상되는 등 주요 브랜드의 해외 판매를 확대하고 있다. K-컬처(K-Culture)와 연계한 마케팅과 글로벌 유통채널 확대를 통해 경쟁력을 강화한다는 구상이다. 장지혜 DS투자증권 연구원은 “국내 구조 개편을 통한 수익성 개선과 글로벌 주요 법인 중심으로 실적 성장이 예상된다"며 롯데웰푸드의 해외 매출 비중이 지난 2024년부터 내년까지 매년 상승할 것으로 분석했다. 김태환 기자 kth@ekn.kr

[특징주] 영광와이케이엠씨, 코스닥 상장 첫날 두 자릿수 강세

반도체·디스플레이 장비 부품 기업 영광와이케이엠씨가 코스닥 시장에 입성한 첫날인 16일 장 초반 강세를 보이고 있다. 한국거래소에 따르면 이날 오전 9시 7분 현재 영광와이케이엠씨는 공모가(1만1000원) 대비 2270원(20.64%) 오른 1만3270원에 거래되고 있다. 앞서 영광와이케이엠씨는 기관투자자 대상 수요예측에서 1163.35대 1의 경쟁률을 기록했다. 공모가는 희망 범위인 9400~1만1000원의 최상단으로 확정됐다. 일반청약 경쟁률은 1342.66대 1로 집계됐다. 영광와이케이엠씨는 반도체와 디스플레이를 생산하는 장비에 들어가는 정밀 부품을 제조하는 기업이다. 니켈 도금과 초고진공(UHV) 정밀 세정 기술 등을 보유하고 있으며, ASML과 어플라이드 머티어리얼즈 등을 주요 고객사로 두고 있다. 김태환 기자 kth@ekn.kr

美 금리 상승 압력에 국채 금리 반등 가능성…회사채 시장 단기 영향은 제한적

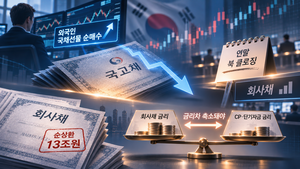
미국의 기준금리 인상 우려로 국내 국채 금리가 반등할 가능성이 제기되고 있다. 최근 외국인 투자자들의 국채선물 매수세에 힘입어 국내 채권 금리가 하락했지만, 미국의 통화정책을 둘러싼 불확실성이 다시 커지면서다. 다만 연말에는 채권 매매 자체가 줄어드는 만큼, 국채 금리가 반등하더라도 회사채 시장에 미칠 단기적인 영향은 제한적일 것이란 전망이 나온다. 13일 한국거래소에 따르면 지난달 1일부터 전일까지 외국인은 국내 채권 시장에서 3년 국채선물을 약 16만9000계약 순매수했다. 동 기간 10년 국채선물은 약 5만9000계약 순매수했다. 외국인의 이 같은 대규모 매수세는 최근 국내 국채 금리 하락을 이끈 주요 요인으로 꼽힌다. 실제로 국채 3년물 금리는 지난달 1일 4.01%에서 이달 6일 3.61%까지 하락했다. 약 한 달 사이 40bp(1bp=0.01%포인트) 낮아진 것이다. 시장이 예상하는 최종 금리 전망치인 3.50%와의 격차도 11bp까지 좁혀졌다. 그러나 미국의 물가 상승세가 예상보다 강하게 나타나면서 국내 채권시장에서도 금리 반등 가능성이 거론된다. 미국의 지난달 헤드라인 소비자물가지수(CPI)는 전월 대비 0.4%, 근원 CPI는 전월 대비 0.3% 상승하며 시장 예상치인 0.3%와 0.2%를 웃돌았다. 해당 지표가 발표되기 전 크리스토퍼 월러 미국 연방준비제도(Fed) 이사는 지난달 핵심 소비자물가가 지난 두달 간의 수치와 유사한 0.3 내외이거나 그보다 높다면 더 강력한 조치가 필요할 수 있다고 언급하며 다음 달 기준금리를 50bp 인상할 가능성을 내비쳤다. 증권가에서는 국채 금리 반등 가능성을 점치고 있다. 미국 금리가 상승하면 수익률 차이와 국채 금리 상승에 따른 가격 하락을 고려한 외국인 투자자들이 매수에서 매도로 전환할 수 있어서다. 지난달 이후 국내 국채 금리 하락을 뒷받침했던 국채선물 매수세가 약해질 경우 최근 하락분이 일부 되돌려질 가능성이 있다는 설명이다. 임재균 KB증권 연구원은 “지난달 이후 외국인이 국내 국채선물을 대규모로 매수하면서 국내 국채 금리가 하락했지만, Fed의 인상 속도에 대한 우려가 커지면서 외국인의 국채선물 매수세 흐름이 바뀔 수 있다"고 말했다. 원유승 SK증권 연구원은 “국채 금리의 경우 최근 강세를 외국인 수급이 주도했는데, 대외 금리가 튀면서 외국인 국채선물 수급에 변화가 생기고 상승 압력을 받을 가능성이 높다고 본다"고 말했다. 금융투자업계에서는 국채 금리의 반등 가능성에도 회사채 시장에 미치는 단기적인 영향은 크지 않을 것이란 관측이 나온다. 국채와 회사채 모두 연말에 접어들며 발행 시장과 유통 시장에서 매매 자체가 줄어드는 계절적인 요인이 작용할 것이란 분석이다. 한 증권사 연구원은 “최근 국채 금리가 많이 내려온 만큼 반등할 수는 있다"면서도 “연말에는 회사채 시장에서 매매 자체가 많지 않다. '북 클로징' 분위기여서 국채 금리가 오르거나 내리더라도 단기적인 영향은 제한적일 것"이라고 말했다. 일각에서는 회사채 시장의 본격적인 변화는 내년 초에야 나타날 수 있다는 전망도 나온다. 위축됐던 회사채 발행 시장이 정상화되기 위해서는 장단기 금리차가 좁혀져야 한다는 이유에서다. 하나증권에 따르면 지난달 말 기준 금융지주와 증권사를 제외했을 때 올해 약 13조원의 회사채가 순상환됐다. 단기자금 조달 잔액은 8조원 증가했다. 회사채 금리와 기업어음(CP)·은행대출 금리 간 차이로 기업이 단기자금 조달과 은행 대출을 통해 채권을 상환한 것으로 풀이된다. 김상만 하나증권 연구원은 “내년 회사채 발행시장이 정상화될 가능성은 열려있지만 장단기 금리차 축소와 회사채‧은행대출 간 금리차 축소가 선행돼야 한다"며 “내년 초까지 기준금리가 인상되고, 이후 마무리 국면에서 시장금리가 하락한다면 회사채 발행 시장의 회복을 기대해 볼 수 있다"고 설명했다. 김태환 기자 kth@ekn.kr
메리츠증권 “NAVER, 투자 확대에 기존 사업 수익성 훼손”…목표가 하향

메리츠증권은 13일 NAVER에 대해 투자 확대가 기존 사업의 수익성 악화로 이어지고 있다고 평가했다. 투자의견은 '매수'를 유지했지만 목표주가는 기존 33만원에서 27만원으로 하향 조정했다. 메리츠증권에 따르면 NAVER의 올해 3분기 연결 기준 매출액은 전년 동기 대비 10.7% 증가한 3조4724억원, 영업이익은 20.9% 감소한 4513억원을 기록했다. 광고와 커머스 등 핵심 사업의 인프라 투자와 마케팅 비용이 예상보다 크게 늘어난 영향이다. 당초 올해 단말기 투자가 집중되면서 관련 비용 부담이 정점을 통과할 것으로 예상됐지만, 추가 투자 계획이 확인되면서 내년에도 비용 관리가 어려울 것으로 분석했다. 특히 NAVER가 오프라인 통합 단말기 시장에서 내년 1위 사업자로 올라서겠다는 목표를 제시하고 물류 자회사 설립도 추진하면서 투자 부담이 지속될 것으로 내다봤다. 이에 따라 메리츠증권은 NAVER 별도 사업의 영업이익률이 지난해 28%에서 올해 19%로 하락한 뒤 내년에도 회복하지 못할 것으로 추정했다. 기존 사업의 수익성 악화도 우려 요인으로 꼽았다. 플랫폼과 파이낸셜 등 주요 수익 사업부문의 이익률이 전년 대비 각각 3분의 2, 절반 이하 수준으로 낮아졌다는 분석이다. 비용 투자가 매출 성장률 확대로 이어지지 못하고 있다는 점에서 투자 효율성에 대한 의문도 제기했다. 인공지능(AI) 데이터센터 사업의 경쟁 환경도 녹록지 않다는 평가다. 메리츠증권은 네이버가 엔비디아와의 협력을 통해 확보한 그래픽처리장치(GPU) 우선 조달권이 여전히 경쟁력이 있지만, 국내외 사업자들의 데이터센터 시장 진출이 확대되고 있어 투자자 입장에서는 NAVER 외의 대안이 늘어났다고 분석했다. 이에 따라 메리츠증권은 NAVER의 올해 연결 기준 영업이익 추정치를 기존 2조796억원에서 1조9040억원으로 8.4% 하향했다. 내년 전망치는 2조5825억원에서 1조9888억원으로 23% 낮췄다. 이효진 메리츠증권 연구원은 “투자 확대로 기존 사업 이익 훼손이 신사업 성과 확인보다 확실하게 예상되는 구간"이라며 “사지 말아야 할 이유를 관리하고 사야 할 이유를 시장의 언어로 소통할 때 투자심리는 변할 것으로 본다"고 설명했다. 김태환 기자 kth@ekn.kr

배너