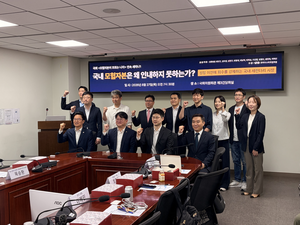
국내 모험자본 운용 주기와 스타트업 성장 속도의 간극이 벌어지고 있다는 우려가 나온다. 단순히 투자 규모를 늘리는 것을 넘어 기업이 충분히 성장할 수 있도록 기다려 주는 환경을 만들어야 한다는 목소리가 커지고 있다. 펀드 만기에 따른 자금 회수 압박이 기업의 성장 궤도에까지 영향을 미치고 있다는 지적이다. 27일 오전 서울 여의도 국회에서 코리아스타트업포럼이 주관하고 박민규 더불어민주당 의원 등이 공동 주최한 '국내 모험자본은 왜 인내하지 못하는가?: 성장 이전에 회수를 강제하는 국내 세컨더리 시장' 세미나가 열렸다. 이날 세미나에 정치권과 금융당국, 업계 관계자들이 참석해 자본 운용 기간과 스타트업이 기업공개(IPO)에 이르는 기간의 차이에서 오는 구조적인 문제와 개선 방안을 논의했다. 세컨더리 시장은 기존 투자자가 가지고 있던 비상장기업 주식이나 펀드 지분을 다른 투자자에게 파는 시장을 의미한다. 사모펀드나 벤처캐피털(VC)이 보유 지분을 팔아 자금을 회수할 수 있다. 최지영 코리아스타트업포럼 대표는 “국내에서 스타트업이 초기 투자를 받아 IPO에 이르기까지 평균 13년이 걸린다"며 “반면 VC 펀드의 평균 운용 기간은 7~8년이라 약 6년의 구조적 공백이 발생한다"고 짚었다. 업계 관계자들은 이러한 구조적 공백이 스타트업에 부담으로 작용하고 있다고 우려를 표했다. 자금 회수 압박에 기업이 IPO 일정 단축을 고려하거나 신규 사업 전략을 수정하는 등 궤도가 틀어지고 있다는 것이다. 김태성 케어링 대표는 “주간보호센터에 로봇을 투입하는 계획을 세웠지만, 투자자는 펀드 만기가 도래하는 상황에서 새로운 도전을 하는 것을 부담스러워 했다"며 “차라리 IPO를 앞당겨 투자자 기대수익을 충족하는 것이 맞는 방향인가 고민하고 있다"고 말했다. 정진웅 닥터나우 대표는 “성장은 긴 호흡으로 이뤄지는데 VC 시장은 수익을 빠르게 내길 원하고 있다"며 “상장 전 지분투자(Pre-IPO) 단계에 집중하는 그로스 펀드가 아닌, 초기 스타트업에 투자하는 VC임에도 자금을 회수할 수 있는 엑싯 플랜에 대한 관심이 높다"고 지적했다. 문제는 기업이 지분투자 이외의 방식으로 성장 자금을 조달하는 것도 쉽지 않다는 점이다. 스타트업은 은행을 비롯한 전통적인 금융권 대출에 접근하기 어렵다. 담보와 안정적인 현금흐름 부족이 배경으로 꼽힌다. 이에 세컨더리 시장 활성화와 지분투자 외에 기업이 자금조달 수단을 다변화할 수 있도록 지원이 필요하다는 목소리도 나왔다. 국가에서 육성하려는 사업에 대한 대출이 활성화되면 기업은 장기적인 사업 전략을 펼칠 수 있다는 제언이다. 기존 주주 지분 희석 우려와 투자자 기대수익 충족 부담을 낮출 수 있다는 것이다. 금융당국도 자금 공급 통로 확대 필요성에 공감했다. 고용호 금융위원회 자본시장과장은 “대출 형식으로 자금을 공급하면 경영권 희석이나 밸류에이션 문제없이 자금을 조달할 수 있는 측면이 있다"고 말했다. 이어 “기업성장집합투자기구(BDC)에 대출을 허용한 것 역시 이를 고려한 조치"라고 설명했다. BDC는 개인투자자 자금을 모아 벤처·혁신 기업에 투자하는 공모형 펀드다. 여기에 지적재산권(IP)을 유동화해 자본시장에서 자금을 조달하는 방안도 검토 중인 것으로 알려졌다. 기업의 자금조달 수단을 넓히는 것과 함께 기존 투자자가 기업 성장를 기다릴 수 있도록 하는 방안도 추진된다. 중소벤처기업부는 '컨티뉴에이션 펀드'를 제도화하겠다는 방침을 밝혔다. 컨티뉴에이션 펀드는 만기가 임박한 펀드 운용사(GP)가 기존 유동성 공급자(LP)가 아닌 새로운 LP를 모집해 기존 펀드의 포트폴리오를 이어가는 구조다. 목승환 중소벤처기업부 창업벤처혁신실장은 “컨티뉴에이션 펀드를 준비하고 있고 이를 통해 펀드 기한을 5년 가량 늘릴 수 있을 것으로 기대한다"고 말했다. 이날 세미나를 공동 주최한 박민규 의원은 “비록 규제가 많지만 정부의 국내 창업 생태계 지원 정책은 상당한 수준에 이르렀다"며 “모험자본 확대와 성과로 이어지는 선순환에 대한 실제적 논의를 나눌 기반이 갖춰진 만큼 정치권 협의를 통해 지원할 수 있도록 최선을 다하겠다"고 강조했다. 김태환 기자 kth@ekn.kr
2026-08-27 13:53 김태환 기자 kth@ekn.kr