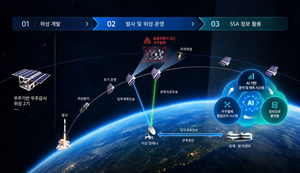
한화시스템이 보유하던 한화오션 지분을 모두 정리한다. 확보한 현금은 우주·국방 인공지능(AI) 투자에 쓴다는 구상이다. 그러나 거래 구조 때문에 장부상 부채는 오히려 늘어난다. 재무구조가 실제로 좋아질지는 한화오션 주가에 달렸다는 분석이 나온다. 20일 금융투자업계에 따르면, 한화시스템은 지난 16일 공시를 통해 한화오션 잔여 지분 7.24%(2216만9660주)를 약 1조3834억원에 주가수익스와프(PRS) 방식으로 매각한다고 밝혔다. 처분금액은 15일 종가 6만2400원을 기준으로 산정됐다. 대금은 21일 들어온다. 앞서 지난 4월에는 지분 4.33%를 주당 12만8000원에 같은 방식으로 넘겼다. 이번 거래로 한화시스템의 한화오션 직접 지분은 0%가 된다. 한화시스템은 지난달 필리조선소 지분 60%도 계열사에 3251억원에 넘기기로 결정했다. 올해 조선 부문에서만 3조원이 넘는 현금이 들어오는 셈이다. 다올투자증권은 세 거래로 한화시스템이 확보하는 현금을 3조4085억원으로 집계했다. 한화시스템은 지난 7월 공시한 중장기 투자계획에서 2040년까지 우주 위성과 국방 AI 분야에 23조원을 투입한다고 밝혔다. 이 가운데 20조원이 초저궤도 합성개구레이더(SAR) 위성과 저궤도 위성통신망 구축에 배정됐다. 금융투자업계에선 올해 세 차례 지분 양도로 마련한 자금으로 2030년까지 투자재원 상당 부분을 확보한 것으로 추정하고 있다. 문제는 회계 처리다. 한화시스템은 한화오션 지분을 경영권 지분이 아닌 금융자산(기타포괄손익-공정가치 측정)으로 분류해 왔다. PRS 계약상 의결권과 배당은 투자자에게 넘어가지만, 주가가 오르내린 만큼의 손익은 여전히 한화시스템 몫이다. 위험을 그대로 떠안고 있는 만큼 회계상으로는 주식을 판 것이 아니라 주식을 담보로 돈을 빌린 것으로 본다. 이에 따라 한화오션 주식은 장부에 그대로 남고, 들어온 1조3834억원은 차입금으로 잡힌다. 최정현 한국기업평가 선임연구원은 이 거래의 경제적 실질이 “주식담보대출과 유사하다"고 설명했다. 최정현 한국기업평가 선임연구원은 “약 1.4조원의 현금 유입분에 대응하는 차입금 인식으로 재무지표가 저하될 것"이라고 분석했다. 한국기업평가 추정에 따르면 한화시스템의 연결 총차입금은 6월 말 3조3911억원에서 거래 후 4조7745억원으로 늘어난다. 같은 기간 부채비율은 159%대에서 189.4%로 오른다. 현금과 차입금이 함께 늘어나는 만큼 순차입금은 변동이 없다. 반면 한화에어로스페이스는 같은 거래로 재무지표가 개선된다. 연결 기준으로는 종속회사 지분 매각이 자본거래로 처리되기 때문이다. 한국기업평가는 한화에어로스페이스의 부채비율이 190.3%에서 178.1%로 낮아질 것으로 추정했다. 신평 3사는 한화시스템의 신용도(AA/안정적)에 미치는 영향이 제한적이라고 일제히 판단했다. SPC가 주식을 팔 때마다 관련 차입금이 줄어들기 때문이다. 다만 개선 효과는 매각대금을 현금으로 쥐고 있다는 가정 아래 성립한다. 최정현 연구원은 확보자금이 “기존 차입금 상환보다는 신규 투자에 활용될 가능성이 높을 것"으로 봤다. PRS 구조에서는 SPC가 최종 처분할 때까지의 주가 변동을 한화시스템이 정산해야 한다. 권혁민 한국신용평가 수석연구원은 “정산 시점의 주가가 각 계약의 기준가격을 밑돌 경우 추가적인 현금부담이 발생하게 된다"고 지적했다. 이번 계약으로 정산 주기는 1차 계약의 3개월에서 1개월로 짧아졌다. SPC가 주식을 기준가보다 싸게 팔면 그 차액을 한화시스템이 매달 현금으로 메워줘야 한다는 뜻이다. 손실이 분기 단위로 묶여 상쇄될 여지가 줄고, 주가 약세가 곧바로 월별 현금유출로 이어진다. 금융수수료도 정산 때마다 함께 나간다. 단순 계산하면 처분가격이 기준가보다 10% 낮을 경우 약 1380억원을 현금으로 정산해야 한다. 한화오션 주가는 1차 기준가 12만8000원에서 반년 만에 반 토막이 났다. 만기 안에 매각을 끝내지 못할 가능성도 있다. 김형진 NICE신용평가 책임연구원은 “SPC가 전량 매각하지 못할 경우에는 롤오버를 진행할 가능성이 있다"고 밝혔다. 이 경우 금융수수료 부담이 길어진다. 더 큰 과제는 투자 규모다. 한화에어로스페이스와 한화시스템이 2040년까지 내건 투자액은 51조원이다. 최광식 연구원은 이를 “양사의 EBITDA만으로 충당할 수 없는 규모"라고 평가했다. 백종민 유안타증권 연구원도 “불분명한 실제 자금 소요 규모와 손익분기점 시점은 리스크로 작용할 수 있다"고 짚었다. 최태현 기자 cth@ekn.kr
2026-10-20 17:15 최태현 기자 cth@ekn.kr


