검색어

기간 ~

글로벌테크놀로지에 대한 전체 검색결과는 2건 입니다.

같은 날 일반청약에 나선 덕산넵코어스와 글로벌테크놀로지에 대한 기관투자자 평가가 엇갈렸다. 기관투자자 수요예측에서 덕산넵코어스에 상대적으로 강한 수요가 몰렸다. 상장 직후 유통가능비율 역시 덕산넵코어스가 더 높다. 반면 상장 직후 시장에 풀리는 주식은 글로벌테크놀로지가 적어 상장 이후 수급 조건에서는 다른 모습을 보였다. 기업 이익의 성장성과 가시성이 결과를 갈랐다는 분석이 나온다. 17일 금융투자업계에 따르면 덕산넵코어스와 글로벌테크놀로지는 이날까지 일반투자자 대상 공모주 청약을 진행한다. 덕산넵코어스는 대신증권, 글로벌테크놀로지는 한국투자증권이 상장 주관사를 맡았다. 기관투자자 수요예측에서는 차이가 뚜렷했다. 덕산넵코어스는 868.6대 1의 경쟁률을 기록하며 공모가를 희망범위 상단인 1만4600원으로 확정했다. 글로벌테크놀로지의 수요예측 경쟁률은 123.2대 1로 집계됐으며 공모가는 희망범위 1만3000~1만5000원을 밑도는 1만원으로 결정됐다. 다만 상장 이후 시장에서 거래될 수 있는 물량을 보면 양상이 달라진다. 덕산넵코어스의 상장 직후 유통가능비율은 기관투자자 최종 배정 결과를 반영할 때 약 33%다. 당초 증권신고서에서 40.15%였던 유통가능비율이 약 7%포인트 낮아졌다. 글로벌테크놀로지의 상장 직후 유통가능비율은 22.19%다. 상장 직후 시장이 소화해야 할 물량은 글로벌테크놀로지가 더 적은 구조다. 이는 절대적인 금액 규모 차이로도 이어졌다. 덕산넵코어스의 상장 직후 유통가능물량은 약 629만주다. 공모가를 적용하면 918억원 규모다. 글로벌테크놀로지는 약 436만주로 공모가 기준 약 436억원이다. 반면 글로벌테크놀로지는 유통 가능한 주식 자체를 처음부터 적게 가져가는 구조다. 글로벌테크놀로지가 금융감독원에 제출한 증권신고서에 따르면, 상장 후 1개월 뒤 유통 가능한 물량은 전체 지분 대비 22.19%다. 상장 후 3개월과 6개월 뒤 유통 가능한 물량은 각각 32.44%, 32.64%다. 글로벌테크놀로지가 상장 초기 유통물량을 20%대로 낮출 수 있었던 배경에는 기존주주 지분에 걸린 장기 보호예수가 있다. 증권신고서에 따르면, 최대주주 등에 걸린 공모 후 매각제한 물량 비중은 59.33%다. 이중 최대주주 본인인 김민선 글로벌테크놀로지 대표이사의 비중은31.03%로, 4년의 보호예수 기간이 적용됐다. 덕산넵코어스 역시 최대주주 지분 등에 장기간 보호예수를 설정했지만, 기관투자자 최종 배정 과정에서 기관투자자 보호예수 물량을 늘리면서 초기 유통물량을 추가적으로 줄였다. 대신증권은 이러한 과정을 거치며 당초 제기됐던 오버행 가능성이 상당 부분 낮아졌다고 보고 있다. 실제로 이번에 기관투자자 의무보유확약 물량으로 배정된 주식은 128만8389주로 기관 배정 물량 225만주의 57.3%다. 대신증권 관계자에 따르면, 해당 물량 중 확약 기간이 1개월인 물량은 약 63만8000주로 기관 배정 물량의 28.3%를 차지한다. 확약 기간이 3개월과 6개월인 물량은 각각 약 27만2000주와 26만1000주로 기관 배정 물량의 12.1%, 11.6% 수준이다. 덕산넵코어스의 기관투자자 의무보유확약 물량이 늘어난 배경으로는 증권인수업무 규정이 꼽힌다. 해당 규정에 따르면 15일 이상 의무보유를 확약한 고위험고수익투자신탁에 공모주식의 10% 이상, 벤처기업투자신탁에는 30% 이상을 배정해야 한다. 발행사 성장성에 대한 기관투자자의 믿음도 의무보유 물량을 늘린 요인으로 보인다. 지난 2023년부터 작년에 이르기까지 덕산넵코어스 매출의 연평균 성장률(CAGR)은 54.5%다. 영업이익을 보면, 20223년에는 58억3100만원의 영업손실을 기록했으나 2024년과 2025년에 각각 20억원, 40억8000만원의 영업이익을 기록하며 흑자로 돌아섰다. 이러한 기업 성장 가시성은 수요예측의 흥행과도 연결된 것으로 풀이된다. 글로벌테크놀로지 역시 동 기간 129%의 매출 CAGR을 기록했다. 다만 영업이익이 적자로 돌아섰다. 글로벌테크놀로지는 2023년 30억8200만원의 영업이익을 기록했지만 2024년과 2025년 각각 20억원과 59억5600만원의 영업손실을 기록하며 적자전환했다. 이 관계자는 “기관투자자는 성장 가능성과 전망을 믿고 의무보유 물량을 늘린 것"이라며 “의무보유확약을 하고 받는 물량과 미확약으로 받는 물량은 5~10배 이상 차이가 난다"라고 말했다. 김태환 기자 kth@ekn.kr

2026-09-17 17:44 김태환 기자 kth@ekn.kr
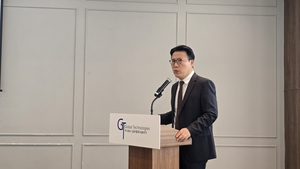
디스플레이 구동 반도체를 설계하는 글로벌테크놀로지(이하 회사)가 코스닥 상장을 앞두고 있다. 회사는 안정적인 매출을 내는 LED TV 구동 반도체를 넘어 투명·마이크로 LED, 차량용 시스템반도체 등으로 사업 영역을 확장할 계획을 밝혔다. 다만 회사가 3년 뒤 추정 실적을 공모가 산정에 활용한 만큼 신규 사업 확대가 실제로 이어질지 주목된다. 회사는 10일 서울 여의도에서 기업공개(IPO) 기자간담회를 열고 회사 기술력과 상장 후 성장 전략을 발표했다. 회사는 핵심 기술로 LED 구동칩(LDI)을 꼽았다. 일반적인 디스플레이 구동칩(DDI)과 달리 LDI는 LED 백라이트유닛(BLU)을 구동한다. DDI가 구동하는 LCD 패널 시장은 중국으로 많이 넘어갔지만 LDI 구동 대상인 LED 시장 규모는 갈수록 늘어날 것이라는 게 회사 설명이다. 김민선 대표는 “LED 증가로 인해 LDI 시장은 점점 커지고 있다"고 강조했다. LED 크기가 작아지면서 들어가는 LED 수량은 갈수록 늘어나는 구조다. 회사에 따르면, 일반 LED TV에 세트당 LDI가 5개 수준 들어갔지만, 미니 LED TV, RGB LED TV로 넘어가면서 세트당 최대 1500개까지 들어가는 시장으로 커졌다. 마이크로 LED TV는 4K 기준으로 24만~35만개까지 세트당 LDI가 필요한 것으로 분석된다. 김 대표는 “글로벌테크놀로지가 집중하는 시장은 미니, RGB, 마이크로 LED 시장"이라고 말했다. 차별화 기술은 '시분할 구동'을 강조했다. 기존에는 RGB 3개를 구동하려면 채널 3개가 필요했지만, 회사 시분할 구동 기술을 적용하면 채널 1개로 LED 3개를 구동할 수 있다는 설명이다. 김민선 대표는 “한 채널에 LED 3개를 구동하면 고객사 입장에선 세트 단가가 내려가고 판가를 내릴 수 있게 된다"며 “중국과 경쟁에서 시장 점유율을 높일 수 있다"고 말했다. IC 단가는 0.1달러 안팎이지만 대형 TV 한 대에 수백 개가 들어가다 보니, 세트 판매량이 늘어날수록 매출도 함께 불어나는 '레버리지' 구조가 만들어진다는 게 회사 설명이다. 회사는 TV 중심 매출 구조를 모니터와 자동차 시장으로 넓히고 있다고 밝혔다. 지난달 대만 최대 패널 업체인 이노룩스로부터 LDI 관련 최종 승인을 받아 발주서(PO)를 확보했으며, 12월 양산 공급을 목표로 준비 중이다. 중국의 BOE·화웨이 등과 프로모션을 진행하고 있다고 밝혔다. 자동차 시장에서는 국내 대형 자동차 부품업체와 공동 연구소를 운영하며 10여 개의 차량용 시스템반도체 프로젝트를 진행하고 있다고 소개했다. 이 가운데 차량 실내조명을 제어하는 무드램프용 반도체 '스마트 엠비언트 라이팅(SAL)'은 최근 고객사 승인을 받아 발주서를 확보했으며, 내년 초 공급을 목표로 양산에 들어간다. 차량 내 통신을 담당하는 CAN 트랜시버도 4년에 걸친 개발 끝에 국산화에 성공해 연내 양산, 내년 초 공급을 준비하고 있다고 밝혔다. 김 대표는 “LDI 제품도 TV에서 모니터, 자동차로 성장하는 구조를 갖고 있다"고 말했다. 이 밖에 상업용 투명 LED 디스플레이는 이미 지방자치단체 등을 대상으로 매출이 발생하고 있다. 완성차 업체와는 차량 뒷유리에 조명을 적용하는 리어글라스 디스플레이를 공동 개발해 2028년 양산을 목표로 하고 있다고 설명했다. 마이크로 LED 분야에서도 국내외 고객사와 공동개발을 진행 중이며, 일부 제품은 프로토타입 샘플이 고객사 필드테스트 단계에 들어갔다고 밝혔다. 회사 매출은 2023년 130억원, 2024년 243억원, 2025년 297억원으로 매년 늘었다. 특히 올해 상반기 매출은 288억원으로 전년 동기 대비 88.2% 늘었으며, 지난해 연간 매출에 육박하는 수준까지 커졌다. 같은 기간 영업이익은 11억5000만원, 당기순이익은 15억원을 기록하며 흑자로 전환했다. 회사는 이 같은 반등의 배경으로 '고정비 레버리지' 효과를 꼽았다. 김 대표는 “선제적으로 진행한 연구개발 인력 확충과 평택 마이크로 LED 파일럿 라인 등 인프라 투자가 마무리되면서 매출이 늘어날수록 이익률도 함께 올라가는 구간에 들어섰다"고 설명했다. 회사는 올해 연간 매출 목표로 611억원을 제시하면서 “최소 90% 이상은 달성 가능하다"고 밝혔다. 회사가 제시한 중장기 목표는 더 공격적이다. 회사는 2029년 매출 목표로 1695억원을 제시했는데, 이는 올해 목표(611억원)의 2.8배에 달하는 수치다. 같은 기간 순이익률도 올해 7%대에서 2029년 21.8%까지 끌어올리겠다는 계획이다. 이런 성장은 지금은 매출 비중이 미미한 투명 LED, 마이크로 LED, 자동차용 시스템반도체 등 신사업이 예정대로 확대된다는 가정 위에 서 있다. 실제로 이번 공모가 산정에도 현재 실적이 아니라 이 2029년 추정치가 활용됐다. 대표주관사인 한국투자증권은 유사기업 5곳의 평균 주가수익비율(PER, 19.22배)을 회사의 2029년 추정 당기순이익에 적용해 기업가치를 계산했다. 이 추정 순이익을 현재가치로 환산할 때 적용한 할인율(15.0%)과 할인기간(3.5년)은 최근 기술성장기업 특례로 상장한 기업들의 평균(할인율 20%, 할인기간 2.8년)보다 낮은 할인율로 더 먼 미래의 이익을 끌어온 값이어서, 그만큼 공모가에는 낙관적인 가정이 반영돼 있다는 평가가 나온다. 김 대표는 공모가가 비싸다는 시장 일각의 지적에 대해 “공모가가 비싸다는 이야기도 있지만, 내년에 회사가 얼마나 커질지 생각하면 결코 비싼 수준이 아니다"라고 반박했다. 이어 “3년 안에 국내 1위를 넘어 세계 1위를 목표로 회사를 운영하고 있다"고 강조했다. 다만 성장 스토리를 구성하는 계약 중 일부는 아직 공식적으로 확정·공개되지 않은 상태다. 회사는 간담회에서 대형 고객사향 신규 모듈 공급 계약을 언급하며 상당한 규모의 매출이 예상된다고 밝혔지만, 고객사와의 협의에 따라 세부 내용은 다음달 중 공식 발표할 예정이라고 선을 그었다. 신사업 매출이 실제 계약과 양산으로 이어지는 시점과 규모는 아직 투자자가 직접 확인하기 어려운 부분이다. 회사 공모주식수는 400만주이며, 주당 희망 공모가는 1만3000원~1만5000원이다. 이 경우 공모 예정 금액은 520억~600억원, 예상 시가총액은 2546억~2937억원 수준이다. 기관투자자 대상 수요예측은 오는 11일까지 진행된다. 일반청약은 9월 16~17일 이틀간 실시된다. 회사 측은 이날 증권신고서 효력이 최종 발생하면서 상장일이 9월 29일로 확정됐다고 밝혔다. 대표주관사는 한국투자증권이다. 회사에 따르면 상장 후 전체 주식 중 특수관계인 지분은 59.52%로, 대부분 2~4년간 보호예수(매도 제한)가 걸려 있다. 3자배정 유상증자에 참여한 성호전자도 2년간 자발적 보호예수를 확약했다. 이에 따라 상장 당일 유통 가능한 물량은 전체 주식의 22.26% 수준으로, 회사는 물량 출회에 따른 주가 하락 우려는 크지 않다고 설명했다. 최태현 기자 cth@ekn.kr

2026-09-10 17:35 최태현 기자 cth@ekn.kr