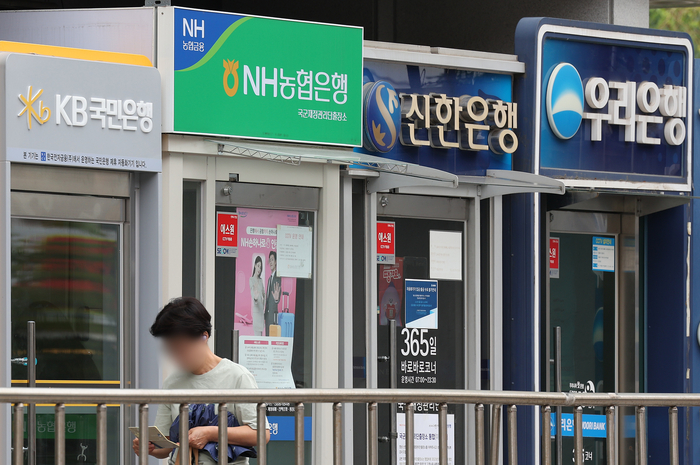
▲시중은행 현금자동입출금기(ATM). 연합뉴스
시중은행의 정기예금 금리가 연 3.5%에도 미치지 못하는 것으로 나타났다. 이 가운데 금융당국의 가계대출 억제 정책에 따라 은행들은 가산금리를 조절해 대출금리를 높이고 있다. 예적금 등 수신 금리는 떨어지는데 여신(대출) 금리가 오르면 예대금리차가 벌어져 은행들의 이자수익 증가로 이어질 수 있다.
단 현재 대출금리가 예금금리보다 낮은 수준이라 앞으로의 상황을 지켜봐야 한다는 것이 은행권 설명이다. 또 대출금리 인상으로 대출 자산 확대 속도가 조절되기 때문에 큰 폭의 수익 증가는 없을 것이란 의견도 나온다.
18일 은행연합회에 따르면 시중은행의 37개 정기예금 상품 중 1년 만기 단리 기준 기준금리 수준인 연 3.5% 이상의 기본금리를 주는 예금 상품은 1개 뿐이다. Sh수협은행의 헤이(Hey)정기예금이 연 3.6%의 금리를 준다. 이 외 상품은 모두 연 3.45% 이하의 기본금리를 적용한다. KB·신한·하나·우리·NH농협은행 등 5대 은행 중에서 가장 높은 금리를 주는 상품은 농협은행의 NH올원e예금으로 연 3.45%를 적용한다. 이어 우리은행의 원(WON)플러스예금이 연 3.4%, 농협은행 NH왈츠회전예금 II이 연 3.35% 등의 기본금리를 준다.
시장금리가 하락하자 은행들은 수신상품 금리를 낮추고 있다. 하반기에 기준금리를 인하할 가능성이 커지고 있어 시장에서는 금리 인하 기대감을 반영하고 있다. 금융투자협회에 따르면 지난 17일 기준 은행채 1년물(무보증·AAA) 금리는 3.316%를 기록했다. 연초(3.710%)는 물론 이달 초(3.476%)와 비교해서도 금리가 떨어졌다.
반면 은행들이 대출금리는 높이고 있다. 시장금리에 따라 대출금리가 떨어지며 대출 증가 속도가 빨라지자 금융당국이 은행들에 가계대출 조절을 당부하고 있기 때문이다. 현재 5대 은행의 주택담보대출 고정(혼합·주기)형 금리는 최저 연 2%대 수준까지 떨어졌다. 당국은 지난 15일부터 은행들을 대상으로 현장점검을 실시하며 가계대출 조이기를 강화하고 있다.
앞서 하나은행은 지난 1일 주담대 감면 금리 폭을 최대 0.2%포인트(p) 축소했다. 감면 금리 폭이 줄어들면 그만큼 대출 금리는 높아지는 효과가 있다. 국민은행은 이달 3일부터 주담대 가산금리를 0.13%p 높였다. 우리은행은 지난 12일 주기형 주담대 금리를 0.1%p, 신한은행은 지난 15일 0.05%p 각각 인상했다. 추가 금리 인상도 예정됐다. 국민은행은 이날 부동산담보대출, 전세자금대출 금리를 0.2%p 인상했다. 신한은행은 22일부터 은행채 3·5년물 기준 금리를 0.05%p, 우리은행은 24일부터 아파트담보대출 등 금리를 최대 0.2%p 높인다.
예금금리는 하락하는 가운데 대출금리가 높아지면 은행들의 예대금리차는 더 벌어질 것으로 전망된다. 예대금리차 확대는 이자이익 증가로 이어진다. 그동안 이자장사 비판 속에 금융당국의 타깃이 됐던 은행들이 또다시 비판의 대상이 될 수 있는 것이다.
단 현재 대출금리가 예금금리보다 낮아 앞으로의 변화를 지켜봐야 한다는 의견도 있다. 은행권 관계자는 “현재 대출금리가 예금금리보다 더 낮아 은행은 역마진인 상황"이라며 “향후 기준금리가 낮아질 경우, 주담대(5년 고정형) 금리는 5년 동안 현재 금리가 유지되는 반면 조달금리는 더 떨어질 것으로 예상되기 때문에 지금의 금리 수준을 이어갈 수 있는 것이다. 앞으로 수익이 날 수 있을 지 봐야 한다"고 말했다.
또 다른 관계자는 “대출금리를 높이면 대출 자산 증가 속도도 둔화되기 때문에 은행 수익이 무조건 큰 폭으로 증가하는 것으로 보기는 어려울 것"이라고 말했다.



;)