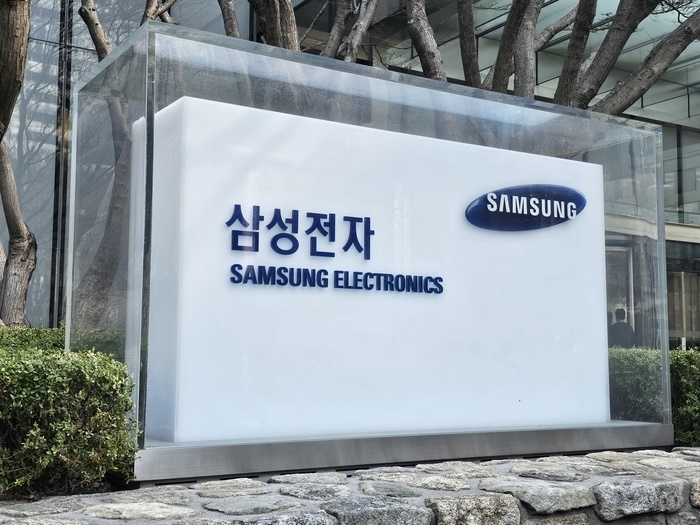
▲삼성전자 서초사옥. 에너지경제DB
KB증권이 27일 삼성전자에 대해 당분간 범용 메모리 사이클 둔화에 따라 실적 개선이 지연될 것이라고 전망했다. 이에 목표주가를 기존 8만원에서 7만원으로 12.5% 하향 조정했다. 다만 투자의견은 '매수'를 유지했다.
김동원 KB증권 연구원은 “스마트폰, PC 수요 부진에 따른 범용 메모리 가격 하락이 지속되는 가운데 중국 CXMT의 메모리 생산능력이 확대되고 있다"며 “내년 고대역폭메모리(HBM)3E 점유율 확대 속도 역시 경쟁사들의 시장 조기 진입 영향으로 둔화되고 있다"고 분석했다.
김 연구원은 그러면서 “이에 올해와 내년 영업이익을 기존 대비 각각 4.8%, 16.5% 하향한 34조1000억원, 36조1000억원으로 하향 수정했다"며 “다만 현 주가가 자사주 매입에 따른 주가의 하방 경직성을 나타내고 있어 투자의견은 매수를 유지한다"고 설명했다.
KB증권에 따르면 삼성전자의 4분기 실적은 매출 76조7000억원, 영업이익 7조9000억원으로 추정돼 영업이익 컨센서스인 9조2000억원을 하회할 전망이다. 다만 내년에는 매출이 올해 대비 1.9% 증가한 307조5000억원, 영업이익은 5.7% 증가한 36조1000억원으로 예상했다.
김 연구원은 “당분간 삼성전자 주가는 범용 메모리 사이클 둔화에 따른 실적 개선 지연으로 박스권 등락이 예상된다"며 “향후 주가 반등 모멘텀으로 세 가지 조건을 제시한다"고 설명했다.
김 연구원은 삼성전자의 주가 반등 모멘텀으로 △선단 공정 기술 경쟁력 복원 △HBM3E 12단 공급량 확대 및 6세대 HBM 시장 조기 진입 △파운드리 가동률 회복에 따른 시스템 반도체설계(LSI) 실적 개선 등을 꼽았다.
![[현장] 계기판 읽고 누수 잡는 로봇…KT클라우드, AIDC에 ‘피지컬 AI’ 심는다](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20260915.1ebed3df8cc349458ba13c9f9f6a3425_T1.jpg)


![[금융권 풍향계] 수출입은행, 우즈베키스탄과 전략산업 전방위 협력 外](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20260915.9509720a1b834db88722043ded10c751_T1.png)


![“美연준 금리 올린다”…증시 ‘2018년 악몽’ 재현될까 [머니+]](http://www.ekn.kr/mnt/thum/202609/rcv.YNA.20260902.PRU20260902255101009_T1.jpg)

![[EE칼럼] 부족한 것은 kW가 아니라 km다](http://www.ekn.kr/mnt/thum/202609/news-a.v1.20240528.6d092154a8d54c28b1ca3c6f0f09a5ab_T1.jpg)
![[EE칼럼] 공공기관 통폐합...산업 전략 기회로 삼아야](http://www.ekn.kr/mnt/thum/202609/news-a.v1.20251113.f72d987078e941059ece0ce64774a5cc_T1.jpg)
![[김병헌의 체인지] 벌써 ‘레임덕’이라는 말이 흘러나오는 이유](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20260416.e74981dbd1234907aa315469fbcafa49_T1.png)
![[이슈&인사이트] 성장으로 빚을 갚는다는 약속, 그 청구서는 누가 받는가](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20241210.66d6030414cb41d5b6ffd43f0572673e_T1.jpg)
![[데스크 칼럼] 죽은 산업을 위한 나라는 없다](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20260913.fa32741b6b7c4555b062d6befa54cc65_T1.png)
![[기자의 눈] 지지율에 흔들려선 안 될 에너지·환경 정책](http://www.ekn.kr/mnt/thum/202609/news-p.v1.20260914.5bc7b962302b451988bd5410d7d7a747_T1.png)