
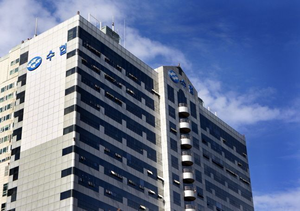
▲오아시스마켓 본사 전경. 사진=오아시스마켓
그동안 내실 경영 기조를 펼쳐온 오아시스마켓이 적극적인 외형 확대 움직임을 보이고 있어 관심이 쏠린다. 대규모 프로모션·유료 멤버십 혜택으로 신규 고객 확보를 통한 덩치 키우기에 나선 가운데, 향후 추진할 기업공개(IPO)에 변수로 작용할지 주목된다.
20일 유통업계에 따르면, 오아시스마켓은 올해 서비스 출시 8주년 맞아 지난 15일부터 한 달 간 3만원 이상 구매 시 매일 20% 할인쿠폰을 제공하고 있다. 이는 회사가 6년 만에 여는 대규모 프로모션으로, 반복 지급·높은 할인율을 앞세워 신규 고객을 확보하고 재구매를 유도하는 전략으로 풀이된다.
지난 6월 중순부터 오아시스마켓이 운영 중인 구독 멤버십 '클럽 오아시스'도 충성 고객을 묶어두는 락인(Lock-in) 전략의 하나다. 월 구독비 2000원만 내면 장보기·뷰티 상품 구매 시 20%, 30%씩 적립해주는 파격적인 적립률이 포인트다. 최대 7% 수준의 타 플랫폼 장보기 상품 적립률과 비교하면 상당히 높은 셈이다.
그동안 오아시스마켓은 무차입 경영에 지난해까지 15년 연속 흑자를 유지하면서 '이커머스 업계 유일의 흑자 기조 기업' 이미지를 굳혀왔다. 하지만 쿠팡(2023년)·컬리(2025년) 등 경쟁사들이 각각 첫 연간 흑자를 달성하기 시작하면서 수익성 중심의 실속형 이커머스라는 차별성도 다소 퇴색되는 터다.
일각에서는 오아시스마켓이 마케팅 비용 증가에 따른 판관비 상승을 방어하며 흑자를 지속할 수 있을 지를 관건으로 꼽는다. 과도한 멤버십 적립률과 함께, 일회성 대규모 할인 행사까지 더해져 실적 부담으로 연결되는 것이 아니냐는 지적이다.
오아시스마켓의 올해 2분기 영업이익만 보면 69억5000만원으로 오히려 전년 동기 대비 95.5% 늘었다. 다만, 2분기는 멤버십 출시 초기와 맞물린 시기로 가입자 수·적립 규모도 크지 않았을 것으로 예상되는 만큼, 사실상 비용 부담은 3분기부터 반영될 가능성이 남아 있다.
오아시스마켓 관계자는 마케팅 비용이 우려되지 않냐는 질문에 “자체적으로 시뮬레이션을 진행해 오아시스마켓과 파트너사 모두 피해를 보지 않는 동시에, 소비자에게 최대한의 혜택을 돌려드릴 수 있는 기준으로 책정했다"고 입장을 밝혔다.
고객 혜택 강화가 실질적인 외형 확대로 이어질지도 미지수다. 2분기 수익성은 늘었음에도 같은 기간 매출은 1371억원으로 전년 동기 대비 8% 감소했다. 이 같은 상황을 고려한 듯 최근에는 자체 몰 중심 기조를 깨고 토스쇼핑에 입점하며 채널 다각화에 나서는 움직임도 보였다. 해당 앱의 트래픽을 발판으로 고객 접점을 넓힌다는 취지에서다.
이처럼 오아시스마켓은 기존 보수적인 경영 기조를 깨고 몸집 키우기에 나선 모습이지만, 무리한 사업 확장은 지양하는 눈치다. 실제 장보기 카테고리를 놓고 온라인 플랫폼 간 퀵커머스(1시간 이내 즉시 배송) 경쟁이 한창이지만, 오아시스마켓 측은 “당분간 운영 계획이 없다"며 단순한 배송 속도전은 지양한다는 입장이다.
업계는 오아시스마켓의 고객 혜택 강화·채널 확대 성과가 향후 IPO 재도전에도 영향 미칠 가능성이 높다고 분석한다. 2023년 오아시스마켓은 한 차례 IPO를 추진했으나 당초 목표치만큼 기업 가치를 인정받지 못하자 계획을 철회했다. 더구나 지난해 6월 인수한 '티몬'의 재개장이 무기한 연기돼 뼈아픈 상황에서, 탄탄한 수익성과 함께 덩치 불리기까지 한번에 챙길 수 있을 지가 상장 재추진의 변수로 작용할 전망이다.




;)